


Par Djamel Annad, expert en sécurité des aliments, fondateur de QFI, le 13 novembre 2026
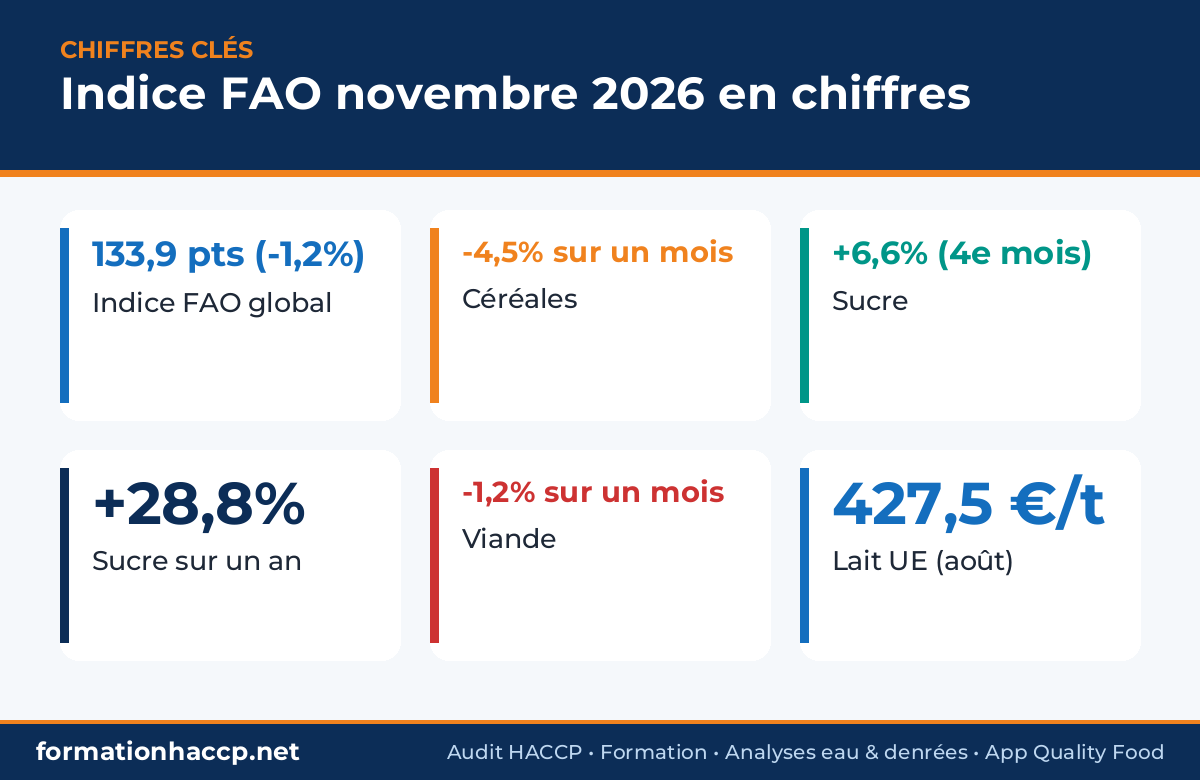
L’indice FAO novembre 2026 confirme un repli des prix alimentaires mondiaux, à 133,9 points en octobre, soit 1,2 % de moins qu’en septembre, selon la FAO. Mais ce recul cache une réalité à deux vitesses, le sucre poursuit sa flambée pour le quatrième mois consécutif, pendant que céréales, viande et produits laitiers reculent. Pour les professionnels français des métiers de bouche et de l’agroalimentaire, cette photographie contrastée impose de distinguer les marges de négociation possibles des points de vigilance à conserver.
L’essentiel en 30 secondes
- L’indice FAO des prix alimentaires recule à 133,9 points en octobre 2026, en baisse de 1,2 % sur un mois, mais encore 5,9 % au dessus de son niveau d’il y a un an.
- Le sucre grimpe de 6,6 % sur le mois et de 28,8 % sur un an, un quatrième mois de hausse consécutif, son plus haut niveau depuis décembre 2024.
- Céréales ( 4,5 %), produits laitiers ( 1,1 %) et viande ( 1,2 %) reculent tous par rapport à septembre.
- Le WASDE de l’USDA du 10 novembre a fait remonter ponctuellement maïs et soja américains, en réduisant les stocks de fin de campagne plus que prévu.
- À jour en novembre 2026 : le prix du lait européen progresse pour la première fois depuis un an, pendant que blé et colza restent sans tendance claire sur Euronext.
Un doute sur votre HACCP, vos analyses ou votre prochain contrôle ?
Un expert QFI vous répond rapidement : audit, analyses de l'eau et des denrées, formation ou application Quality Food.
Sommaire
- Que dit l’indice FAO d’octobre 2026 ?
- Pourquoi céréales, viandes et laitiers baissent ensemble
- Pourquoi le sucre flambe depuis quatre mois
- Le WASDE du 10 novembre fait remonter maïs et soja
- La situation française : blé, colza et lait
- Tableau de référence des indices et cours
- Ce que l’on constate en audit sur les changements de fournisseurs
- Conséquences pour les métiers de bouche
- Conséquences pour l’industrie agroalimentaire
- Liste de contrôle avant de changer de lot ou de fournisseur
- Se faire accompagner par un spécialiste
- Questions fréquentes
Que dit l’indice FAO d’octobre 2026 ?
L’indice FAO des prix alimentaires mesure chaque mois l’évolution des cours internationaux d’un panier de matières premières agricoles couramment échangées. Selon la FAO, cet indice a atteint en moyenne 133,9 points en octobre 2026, en baisse de 1,6 point (1,2 %) par rapport à son niveau de septembre révisé, les baisses enregistrées dans la plupart des groupes de produits ayant plus que compensé une forte hausse du sucre et une légère augmentation des huiles végétales.
Ce recul s’explique par une demande d’importation plus faible qui a contribué à des baisses mensuelles des indices de prix des céréales, des produits laitiers et de la viande. L’indice reste toutefois élevé en comparaison annuelle : il demeurait 5,9 % au dessus de son niveau d’octobre 2025, ce qui indique que les prix alimentaires mondiaux restent relativement élevés malgré la dernière correction. Il reste cependant très inférieur à son pic historique, 16,4 % en dessous de son record absolu atteint en mars 2022.
Il faut bien comprendre ce que mesure cet indice. Il mesure des cotations de matières premières échangées à l’international, et non les prix payés par les ménages dans les commerces locaux. Un recul de l’indice FAO ne se traduit donc pas immédiatement en baisse des prix d’achat pour un restaurateur ou un boulanger en France.
Pourquoi céréales, viandes et laitiers baissent ensemble
Le repli d’octobre touche trois des cinq grandes familles suivies par la FAO. L’indice FAO des prix des céréales s’est établi en moyenne à 116,8 points en octobre, en baisse de 5,5 points (4,5 %) par rapport à septembre et de 13,1 points (12,6 %) par rapport à son niveau d’octobre 2025.
Dans le détail, seul le riz résiste à la tendance. L’indice FAO des prix de tous les types de riz a gagné 1,6 % en octobre 2026, car les retards de récolte dans certains pays exportateurs sont venus s’ajouter à la pression haussière exercée par les conditions météorologiques défavorables et l’augmentation des coûts. Les autres céréales secondaires suivent le mouvement baissier, les cotations d’orge et de sorgho ont reculé en tandem avec le blé et le maïs, les perspectives favorables de récolte en Australie exerçant une pression supplémentaire à la baisse sur les prix de l’orge.
Côté viande, l’indice FAO des prix de la viande s’est établi en moyenne à 125,5 points en octobre, en baisse de 1,6 point (1,2 %) par rapport à septembre, tout en restant légèrement au dessus de son niveau de l’an dernier. Pour les produits laitiers, la baisse s’explique surtout par deux composantes. L’indice FAO des prix des produits laitiers a reculé de 1,1 % par rapport à septembre, cette baisse d’octobre reflétant des replis des cotations internationales du beurre et du fromage dans un contexte d’offre abondante et de demande d’achat modérée.
Sur le plan de la production mondiale, la FAO reste plutôt rassurante pour les céréales. L’agence prévoit une production mondiale de céréales de 2 999 millions de tonnes pour 2026 et un recul de 3,3 % du commerce mondial de céréales en 2026/27, un niveau qui resterait le deuxième plus élevé jamais enregistré.
Pourquoi le sucre flambe depuis quatre mois
Le sucre est la grande exception de ce mois d’octobre. L’indice FAO des prix du sucre s’est établi en moyenne à 121,3 points en octobre, en hausse de 7,5 points (6,6 %) par rapport à septembre et de 27,1 points (28,8 %) par rapport à son niveau d’un an plus tôt, marquant sa quatrième hausse mensuelle consécutive et atteignant son plus haut niveau depuis décembre 2024.
Deux facteurs expliquent cette flambée. D’une part des conditions climatiques défavorables au Brésil, premier producteur et exportateur mondial. Des perturbations causées par des pluies pendant la récolte et le broyage de la canne à sucre dans la région du Centre Sud du Brésil, l’une des principales zones de production mondiale, ont contribué à cette hausse. D’autre part des craintes sur la prochaine campagne ailleurs dans le monde, des inquiétudes concernant les perspectives de production en Inde, dans l’Union européenne et en Thaïlande pour la saison 2026/27 sont venues ajouter à la pression haussière.
Cette dynamique contraste fortement avec celle observée un an plus tôt, où le sucre évoluait encore à la baisse. C’est pourquoi un article de référence doit distinguer clairement les filières, voir à ce sujet notre article sur la flambée du prix du sucre en boulangerie pâtisserie, toujours d’actualité et désormais renforcée par ce quatrième mois de hausse consécutif.
Le WASDE du 10 novembre fait remonter maïs et soja
Le 10 novembre 2026, le ministère américain de l’Agriculture (USDA) a publié son rapport mensuel WASDE (World Agricultural Supply and Demand Estimates), très suivi par les marchés mondiaux. Ce rapport a surpris par l’ampleur de la révision à la baisse des rendements de maïs. L’USDA a réduit son estimation de rendement du maïs de 1,6 boisseau à 179,6 boisseaux par acre, ce qui a retiré 141 millions de boisseaux à la récolte et 91 millions aux stocks de fin de campagne, alors que les analystes attendaient une réduction de seulement 0,6 boisseau.
Conséquence immédiate sur les marchés, une hausse rapide des cours. Les prix du maïs ont bondi de plus de 3 % en fin de matinée mardi après que l’USDA a abaissé ses estimations de rendement par acre à 179,6 boisseaux.
Le soja a connu un mouvement comparable, pour une raison différente. La réduction inattendue des stocks américains de soja en fin de campagne 2026/27 a marqué les esprits, les stocks de clôture ayant été réduits de 15 millions de boisseaux à 300 millions, un plus bas de quatre ans, alors que les analystes attendaient une hausse d’environ 16 millions de boisseaux. Cette tension s’explique en partie par un rythme de transformation industrielle très soutenu, cette offre plus tendue survient alors que les transformateurs américains broient le soja à un rythme record.
Au niveau mondial, les stocks de maïs progressent légèrement mais restent historiquement bas au regard de la consommation. Les stocks mondiaux de maïs 2026/27 ont augmenté de 1,5 million de tonnes à 281,94 millions, au dessus de la moyenne des analystes de 281,5 millions, mais le ratio stocks sur utilisation mondial reste proche de son plus bas niveau en une décennie. Pour le soja, le mouvement est inverse, les stocks mondiaux de soja en fin de campagne 2026/27 ont légèrement reculé, passant de 124,28 millions de tonnes en octobre à 123,50 millions de tonnes.
Ce sursaut du WASDE doit être interprété comme un épisode ponctuel plutôt que comme un changement de tendance. Il illustre la volatilité propre aux marchés céréaliers américains en fin de campagne, un facteur que nous détaillions déjà dans notre article sur le prix du blé et l’inflation alimentaire pour 2027.
La situation française : blé, colza sous pression, lait qui progresse
En France, les cours du blé et du maïs n’affichent pas de direction unique sur Euronext ces derniers jours. Les marchés céréaliers évoluent sans direction commune début novembre 2026, une situation qui reflète des forces contraires. D’un côté une pression russe sur les prix à l’export, de l’autre un maïs porté par les attentes du rapport WASDE américain, comme l’a relevé La Dépêche Le petit meunier dans son analyse du marché du 9 novembre.
Sur la séance du 9 novembre 2026, les cours du blé sur Euronext progressaient de 1,25 €/t sur l’échéance décembre, à 226,75 €/t, mais cédaient de 1 à 2 €/t sur les échéances suivantes, pendant que les cours du maïs sur Euronext progressaient de 1,75 à 2,50 €/t sur les échéances rapprochées, tandis qu’ils reculaient de 0,75 €/t sur les échéances les plus éloignées. Le colza, de son côté, reste traditionnellement très sensible aux variations du prix du pétrole et affiche une forte volatilité intra semaine sur Euronext.
Du côté du lait, la tendance s’inverse enfin après une longue période de baisse. Le prix du lait a progressé de 10 € par tonne entre juillet et août 2026, pour s’établir à 427,5 €/t, selon l’Observatoire du marché du lait de la Commission européenne, une première hausse mensuelle depuis un an. En France aussi, le prix du lait renoue avec la hausse, et le prix du lait bio progresse de 15 € dans l’Hexagone. Sur les produits industriels laitiers, la dynamique est encore plus marquée, le prix de la poudre de lait écrémé est à son plus haut niveau depuis 2022, à 3 410 €/t fin octobre.
Cette remontée du lait reste toutefois contrastée selon les industriels. Pour le mois d’octobre, Lactalis a fixé le prix du lait de base de l’Unell à 408,27 €/1 000 litres, un niveau qui alimente des tensions entre producteurs et transformateurs sur certains bassins.
Tableau de référence des indices et cours (octobre et novembre 2026)
| Indicateur | Valeur / variation | Statut | Source |
|---|---|---|---|
| Indice FAO des prix alimentaires | 133,9 points, 1,2 % sur un mois, +5,9 % sur un an | Constat statistique | FAO, novembre 2026 |
| Indice FAO céréales | 116,8 points, 4,5 % sur un mois | Constat statistique | FAO, novembre 2026 |
| Indice FAO viande | 125,5 points, 1,2 % sur un mois | Constat statistique | FAO, novembre 2026 |
| Indice FAO produits laitiers | 1,1 % sur un mois | Constat statistique | FAO, novembre 2026 |
| Indice FAO sucre | 121,3 points, +6,6 % sur un mois, +28,8 % sur un an | Constat statistique (4e mois de hausse) | FAO, novembre 2026 |
| Rendement maïs USDA (WASDE nov.) | 179,6 boisseaux/acre ( 1,6 vs octobre) | Prévision USDA | USDA WASDE, 10 novembre 2026 |
| Stocks de soja US fin de campagne | 300 millions de boisseaux ( 15 millions) | Prévision USDA | USDA WASDE, 10 novembre 2026 |
| Blé Euronext (décembre 2026) | 226,75 €/t | Cotation de marché | Euronext, 9 novembre 2026 |
| Prix du lait UE (tous segments) | 427,5 €/t en août 2026 (+10 €/t sur un mois) | Constat statistique | Commission européenne, Observatoire du marché du lait |
Ce que l’on constate en audit sur les changements de fournisseurs
Face à des variations de prix rapides sur certaines matières premières, beaucoup de professionnels cherchent à changer de fournisseur ou à négocier de nouveaux lots pour limiter l’impact sur leurs marges. On constate souvent, lors des audits, que ce changement se fait dans l’urgence commerciale, sans vérification approfondie du nouveau produit.
L’erreur la plus fréquente consiste à accepter un nouveau lot de farine, de sucre ou de produits transformés sans comparer sa fiche technique à celle de l’ancien fournisseur. Or, un changement de composition, d’allergène ou d’origine peut rester invisible à l’œil nu. On voit aussi régulièrement des réceptions de marchandises validées sans contrôle de température ni vérification de l’estampille sanitaire, alors que l’exploitant devient responsable de la marchandise dès qu’il accepte la livraison.
Rappelons un principe simple mais souvent mal compris sur le terrain, un contrôle qui n’est pas enregistré est un contrôle qui n’a pas été fait. En cas de litige sur un lot ou de doute sur la qualité sanitaire d’un approvisionnement, seule une fiche de contrôle à réception datée et signée permet de prouver la vigilance de l’exploitant. Les denrées d’origine animale doivent par ailleurs provenir de fournisseurs agréés, reconnaissables à leur estampille ovale, conformément au règlement (CE) n°853/2004, sauf dérogation justifiée.
Conséquences pour les métiers de bouche et la restauration
Pour les boulangers, pâtissiers et restaurateurs, la situation d’octobre et novembre 2026 ouvre des fenêtres de négociation sur certains postes d’achat, tout en imposant une vigilance renforcée sur d’autres.
Le recul de l’indice FAO des céréales de 4,5 % en un mois peut se traduire, avec un décalage de plusieurs semaines à plusieurs mois selon les contrats, par des marges de négociation sur la farine et les céréales transformées. Ce décalage s’explique par le temps nécessaire aux minotiers et transformateurs pour répercuter les variations de cours des matières premières sur leurs tarifs de vente. Un professionnel peut donc légitimement questionner son fournisseur sur une éventuelle révision tarifaire lors du renouvellement de contrat.
À l’inverse, le sucre impose un maintien de la vigilance. Avec une hausse de 28,8 % sur un an, les produits à forte teneur en sucre (confitures, pâtes à tartiner, boissons sucrées, certaines pâtisseries industrielles) risquent de voir leurs tarifs d’achat continuer à progresser dans les prochains mois. Pour suivre l’évolution de ce poste au quotidien sans perdre de temps, digitaliser vos relevés de température et votre traçabilité via l’application Quality Food permet aussi de conserver un historique fiable des fiches de réception, utile en cas de contestation avec un fournisseur.
La progression du prix du lait européen, après un an de baisse, mérite également d’être surveillée de près par les artisans pâtissiers et glaciers, grands consommateurs de crème, de beurre et de poudre de lait.
Conséquences pour l’industrie agroalimentaire
Pour les industriels, la lecture est plus fine encore car elle croise plusieurs marchés simultanément. Le repli des céréales et de la viande allège la pression sur les coûts de formulation des produits transformés classiques. Mais la flambée du sucre pèse directement sur les industries de la confiserie, des boissons et de la biscuiterie, qui ont peu de marge pour substituer cette matière première.
Le sursaut ponctuel du maïs et du soja consécutif au WASDE du 10 novembre concerne en priorité les fabricants d’aliments pour animaux et les filières d’élevage qui en dépendent, notamment via le soja importé pour l’alimentation animale. Ce type de rebond, généralement de courte durée, ne doit pas être confondu avec un retournement durable de tendance, les fondamentaux mondiaux restant globalement orientés à la baisse sur les céréales selon les dernières prévisions de production de la FAO.
Dans tous les cas, tout changement de fournisseur ou de formulation impose de revérifier les fiches techniques et les déclarations d’allergènes, un point que nous détaillons dans notre article sur comment changer de fournisseur alimentaire sans risque HACCP.
Liste de contrôle avant d’accepter un nouveau lot ou de changer de fournisseur
- ☐ Comparer la fiche technique du nouveau lot à celle de l’ancien fournisseur (composition, allergènes, origine)
- ☐ Vérifier l’estampille sanitaire ovale pour toute denrée d’origine animale
- ☐ Contrôler la température à réception et la noter sur une fiche datée
- ☐ Demander le certificat d’analyse ou le bulletin de conformité du lot si disponible
- ☐ Vérifier la DLC ou la DDM du nouveau lot par rapport aux délais de rotation habituels
- ☐ Conserver un échantillon témoin en cas de changement de recette ou de composition
- ☐ Informer l’équipe des éventuels nouveaux allergènes à surveiller
- ☐ Mettre à jour les étiquettes et les fiches techniques internes avant la première utilisation
Se faire accompagner par un spécialiste
Dans un contexte où les prix de certaines matières premières restent volatils, vérifier la qualité sanitaire de chaque nouveau lot ou fournisseur devient un réflexe indispensable pour protéger vos marges autant que vos clients. Des analyses microbiologiques régulières sur vos denrées permettent de sécuriser un changement d’approvisionnement sans attendre un incident pour détecter un problème.
NOS SOLUTIONS
Sécurisez votre établissement dès aujourd'hui
Choisissez la solution adaptée ou parlez directement à un expert QFI.
Analyses des denrées
Recherche de Salmonella, Listeria et E. coli sur vos produits à risque, en abonnement.
Demander mes analysesAudit+ HACCP
Formation HACCP, audits réguliers et rapports pour être prêt le jour du contrôle. Dès 144,99 € par mois.
Découvrir Audit+Application Quality Food
Températures par sondes connectées, traçabilité et rapport DDPP en un clic. Dès 49,90 € par mois.
Essai gratuit 14 joursAnalyse d'eau
Analyse annuelle de l'eau de votre cuisine ou de votre atelier, à présenter en cas de contrôle.
Demander mon analyse d'eauQuestions fréquentes
Pourquoi l’indice FAO baisse-t-il alors que le sucre flambe ?
L’indice FAO agrège plusieurs familles de produits. En octobre 2026, les baisses des céréales, de la viande et des produits laitiers ont plus que compensé la forte hausse du sucre et la légère progression des huiles végétales, d’où un indice global en repli malgré la flambée du sucre.
Le WASDE du 10 novembre va-t-il faire durablement remonter le prix du pain ou des produits à base de maïs ?
Le WASDE a surtout resserré les stocks américains de maïs et de soja, ce qui a fait bondir les cours à court terme. Il s’agit d’un ajustement ponctuel de fin de campagne, pas nécessairement d’un retournement durable, les fondamentaux mondiaux de production restant abondants selon la FAO.
Pourquoi le sucre continue-t-il d’augmenter alors que d’autres matières premières baissent ?
La hausse s’explique par des pluies ayant perturbé la récolte de canne à sucre au Brésil, premier producteur mondial, combinées à des craintes sur les prochaines récoltes en Inde, dans l’Union européenne et en Thaïlande pour la saison 2026/27.
Le prix du lait va-t-il continuer à progresser en France ?
Le prix du lait européen a progressé pour la première fois depuis un an en août 2026, porté par le conventionnel, avec une poudre de lait écrémé à son plus haut niveau depuis 2022. L’évolution à venir dépendra de la collecte et de la demande des prochains mois, sans certitude de poursuite.
Dois-je vérifier systématiquement les fiches techniques en cas de changement de fournisseur lié aux prix ?
Oui, c’est une bonne pratique essentielle. Un changement de lot ou de fournisseur motivé par le prix peut modifier la composition, l’origine ou les allergènes d’un produit, des éléments qu’une simple comparaison visuelle ne permet pas de détecter.